JUMP

エルテス3967

Eltes Co.,Ltd.

グロースUpdated 2026/10/29
01 / 5 sections

どんな会社?

事業内容や経営者、企業の魅力をひと目でつかむ

ひとめ診断

業績
好調
営業益 前年比+362.3%(2026/02期は営業利益が4.6倍。2027/02期も480百万円と過去最高を計画するが純利益は減損で2期赤字)
配当
なし
配当なし(上場来無配。3年で約5億円の株主還元を掲げ、今期は株主優待のみ。配当開始は検討中)
安全性
普通
自己資本比率 32.9%(2Q 2027/02期末時点)(自己資本比率は2026年8月末32.9%。子会社売却と返済で借入金・社債は2,386百万円に減少)
稼ぐ力
低い
ROE -9.2%(2026/02期実績)(営業利益率は2026/02期で4.8%。会社は2029/02期に12%以上を目標に掲げる)
話題性
好評
ポジ 40%(10月のX社との契約発表で2日連続ストップ高となり、報道件数が急増しました)

この会社ってなに?

会社の不祥事がSNSで一気に広まる「炎上」のニュースを見たことはありませんか? エルテスは、企業に代わってXなどのSNSを24時間365日見張り、炎上の火種を早く見つける「Webリスクモニタリング」を提供し、2026年10月にはX社と直接契約を結びました。もう一つの柱が、社員のPC操作などのログを分析して、転職前の機密の持ち出しといった内部不正の兆しを知らせる「Internal Risk Intelligence(IRI)」で、2026年8月末に約29.3万IDを分析しています。グループでは警備会社を束ね、全国の商業施設やイベントに警備員を手配する「マイガードプロ」も展開。ネットの中と現実の両方で、会社や人の安全を守る仕事をしています。

エルテスは2004年創業、SNSの炎上監視と、社内ログから情報の持ち出しの兆候を見つける内部脅威検知サービス(IRI)を柱とする会社です。M&Aで警備・自治体DX・不動産管理へ広げましたが、2025年10月に戦略を転換し、2026年4月にはDX子会社のJAPANDXを売却しました。2026/02期は売上高8,958百万円(+22.4%)・営業利益431百万円(+362.3%)と会社表明で売上・営業利益とも過去最高でしたが、減損損失などで純損失168百万円と2期連続の最終赤字でした。2027/02期は売上高8,500百万円・営業利益480百万円を予想し、9月に営業利益と純利益の予想を引き上げています。中間期の営業利益は135百万円(+46.6%)、自己資本比率は32.9%に改善しました。上場来無配ですが、3年で約5億円の株主還元と新株発行の停止を掲げています。

情報・通信業グロース市場

注目ポイント

内部不正を見つけるIRI

社内のPC操作や勤怠などのログをAIと専門アナリストが分析し、転職前の機密持ち出しなどの兆候を知らせます。ITRの調査でUEBA運用監視サービス市場の売上金額シェア首位(2024年度、34.5%)で、2026/02期の事業利益率は28.8%です。

X社と直接契約したSNS監視

企業の炎上や風評を24時間365日見張るWebリスクモニタリングは、2026年10月からX社と直接のパートナー契約で投稿データを取得。会社は今後の案件増加で利益が伸びやすくなると説明しています。

売却と返済で財務を立て直し

子会社の売却と借入金の返済で、自己資本比率は半年で25.5%から32.9%へ改善。潜在株式の約66%を消し、3年間は新株を発行しない方針です。

無配と最終赤字が続く

上場以来無配で、純利益は減損などで2025/02期・2026/02期と2期連続の赤字。株主総利回りは2026/02期末で54.9と、5年前の株価を大きく下回っています。

会社概要

業種
情報・通信業
決算期
2月
本社
東京都千代田区内幸町1-1-1 帝国ホテルタワー9F(登記上の本店は岩手県紫波郡紫波町)
公式
eltes.co.jp

サービスの実績は?

25.0億円
デジタルセキュリティのARR(年間経常収益)
2026年8月末。増減は2026年2月末(25.1億円)比(2027/02期末の会社目標27.6億円)
△0.4%
29.3万ID
内部脅威検知サービス(IRI)の分析ID数
2026年8月末。増減は2026年2月末(29.7万ID)比(2027/02期末の会社目標33.0万ID)
△1.3%
32.9%
自己資本比率
2026年8月末(2026年2月末は25.5%)
+7.4pt
3,000社超
警備受発注プラットフォーム「マイガード」の登録組織数
2026年8月時点。警備会社と警備依頼者の合計(中間決算短信の記載)
02 / 5 sections

なぜ伸びるの?

売上・利益・成長性の数字から、稼ぐ力を読み解く

事業ごとの売上・利益

デジタルセキュリティ(コア事業)
1,400百万円(31.4%)
フィジカルセキュリティ
1,259百万円(28.2%)
周辺ビジネスその他
1,839百万円(40.4%)
デジタルセキュリティ(コア事業)1,400百万円
利益: 419百万円利益率: 30.0%

SNSの炎上や風評を24時間365日監視する「Webリスクモニタリング」などのソーシャルリスク事業と、社内ログから情報持ち出しの兆候を検知する「Internal Risk Intelligence(IRI)」のインターナルリスク事業。2026年8月末のARRは25.0億円。半期ごとに「ネット炎上レポート」を公表し、スギホールディングスなどの導入事例も開示。中間期は営業・マーケティングとAIガバナンスへの先行投資でセグメント利益△17.0%

フィジカルセキュリティ1,259百万円
利益: 54百万円利益率: 4.3%

子会社AIKグループの警備保障サービスと、警備受発注プラットフォーム「マイガード」(2026年8月に「AIK order」から名称変更)、全国の警備会社ネットワークで店舗・イベントの警備を一括手配する「マイガードプロ」。中間期は売上高+20.6%・セグメント利益+190.3%

周辺ビジネスその他1,839百万円
利益: △1百万円

旧DX推進事業(SESのGloLing、プレイネクストラボなど)と旧スマートシティ事業(不動産管理・売買のアクター、イーリアルティ)。2026年4月にJAPANDXとJDXソリューションズを売却し、期首から連結除外。GloLingとプレイネクストラボも2027/02期中の売却を目指して交渉中

稼ぐ力はどのくらい?

赤字で稼げていません

2026/02期実績

ROE
-9.2%
株主資本の利回り
ROA
-2.3%
総資産の活用度
Op. Margin
4.8%
営業利益率
会計期ROEROA営業利益率
2022/02期9.9%5.2%3.0%
2023/02期1.9%1.0%4.3%
2024/02期10.6%4.0%2.8%
2025/02期▲39.3%▲12.0%1.3%
2026/02期▲9.2%▲2.3%4.8%

ROEのうち2022/02期〜2024/02期は有価証券報告書「主要な経営指標等の推移」の会社公式値です。有価証券報告書は純損失の2025/02期・2026/02期のROEを「-」としていますが、各年度の決算短信が「自己資本当期純利益率」として△39.3%・△9.2%を開示しているため、その値を載せています。ROAは親会社株主に帰属する当期純利益÷期中平均総資産で当サイトが算出した値です。営業利益率は2026/02期に4.8%へ改善しましたが、会社が目標とする2029/02期の12.0%以上とはまだ差があります。2026年3〜8月の中間期は3.0%で、会社予想(営業利益480百万円÷売上高8,500百万円)は通期5.6%です。セグメント別では、コア事業のデジタルセキュリティの中間期のセグメント利益率が30.0%なのに対し、警備のフィジカルセキュリティは4.3%、周辺ビジネスその他は赤字で、全社の利益率を押し下げています。

儲かってるの?

順調に稼いでいます
会計期売上高営業利益当期純利益EPS増収率
2022/02期26.8億円8,000万円1.3億円24.46円—
2023/02期46.9億円2.0億円4,200万円7.28円+74.7%
2024/02期65.3億円1.8億円2.6億円42.65円+39.5%
2025/02期73.2億円9,300万円▲8.6億円-142.61円+12.0%
2026/02期89.6億円4.3億円▲1.7億円-27.47円+22.4%

2026/02期は売上高8,958百万円(+22.4%)・営業利益431百万円(+362.3%)・経常利益346百万円(+404.0%)で、会社は売上高・営業利益とも過去最高(21期連続の増収)と説明しています。警備のAIセキュリティ事業が国際的な大型イベントの警備などで売上高2,222百万円(+37.1%)、DX推進事業は4Qに大型案件を計上して黒字になりました。一方、親会社株主に帰属する当期純損失は168百万円で、2期連続の最終赤字です。売却を検討していたJAPANDXのソフトウエア201百万円などの減損損失274百万円を特別損失に計上し、法人税等も261百万円かかったためです。2025/02期の純損失860百万円は、不動産管理子会社ののれん649百万円などの減損によるものでした。営業利益は2023/02期の202百万円から2025/02期の93百万円まで下がった後、全社費用の見直しなどで回復しています。2027/02期の会社予想は売上高8,500百万円(△5.1%)・営業利益480百万円(+11.3%)・純利益180百万円・EPS29.35円(2026年9月14日の上方修正後。増減率とEPSは決算短信の会社開示値)。売上高の減少は、JAPANDXなど2社を期首から連結から外した影響です。EBITDAは、会社が経営方針の変更に伴い2027/02期から開示をやめています(2026/02期は923百万円)。なお単体(提出会社)は2026/02期に子会社株式評価損415百万円(2026年4月10日時点の見込みは366百万円)を計上し、当期純損失30百万円でした(個別業績の前期との差異の開示。2026年5月27日に△42百万円から訂正)。

業績の推移

売上高(青)と営業利益(緑)の年度別の伸び。バーが右肩上がりなら成長中。

同業比較(収益性)

情報・通信業の同業他社平均(自社を除く当サイト掲載銘柄より算出)と比べると…(自社は直近の年次実績で比較)

ROE(自社 2026/02期)下回る
この会社
-9.2%
他社平均
11.4%
営業利益率(自社 2026/02期)上回る
この会社
4.8%
他社平均
2.8%
自己資本比率(自社 2026/02期末)下回る
この会社
25.5%
他社平均
59.2%
03 / 8 sections

将来どうなりそう?

公式情報・ニュース・メディアから今後を読み解く

今期の業績予想と進捗

2027/02期の会社予想 ・ 2Q 2027/02期(2026年10月14日公表)時点上方修正

単純進捗ベース
やや下振れ3指標中2つ
前年同期進捗比較
+6.2pt予想額 加重平均
期間経過 50%
売上高
累計実績
44.5億円
通期予想 85.0億円
52.4%
前年同期
+6.4pt
営業利益
累計実績
1.4億円
通期予想 4.8億円
28.1%
前年同期
+6.8pt
最終利益
累計実績
△1,900万円
通期予想 1.8億円
-10.6%
前年同期
−2.8pt

中間期の進捗率は売上高52.4%・営業利益28.2%です(会社開示値)。会社は、上期に集中したオフィス移転の二重家賃(8月まで)とデジタルセキュリティへの先行投資がなくなり、下期は利益が積み上がりやすいと説明しています。中間純損失19百万円は、JAPANDX株式の売却損119百万円に加え、中間期は簡便な方法で見積もった法人税等83百万円を計上したためで、会社は通期では子会社売却に伴う税負担の軽減を見込み、予想を据え置いています。前年同期はJAPANDXなど売却した2社を含む数値です。通期予想は9月14日に上方修正されました(営業利益460→480百万円・純利益100→180百万円)。

会社の公式開示情報

役員報酬

1億50万円
7名の合計
⚠️ 2026年5月28日の定時株主総会で監査等委員会設置会社に移行し、取締役(監査等委員である取締役を除く)の報酬限度額を年額200百万円以内(うち社外取締役40百万円以内)、監査等委員である取締役を年額30百万円以内と決議しました。個人別の報酬額は取締役会の委任により代表取締役社長の菅原貴弘氏が決めています。
有価証券報告書(第15期、2026/02期)の役員区分ごとの報酬は、取締役(社外取締役を除く)3名に86,700千円、社外取締役1名に1,800千円、監査役(社外監査役を除く)1名に4,800千円、社外監査役2名に7,200千円で、すべて基本報酬(業績連動報酬・ストックオプション・賞与・退職慰労金はなし)です。上の総額と人数は4区分を当サイトが合計した値(100,500千円・7名)です。報酬等の総額が1億円以上の役員はいません。

事業別の稼ぎ

事業名売上利益利益率
デジタルセキュリティ(コア事業)1,400百万円419百万円30.0%
フィジカルセキュリティ1,259百万円54百万円4.3%
周辺ビジネスその他1,839百万円△1百万円-

同社は2026年3月からの中間期に報告セグメントを「デジタルセキュリティ」「フィジカルセキュリティ」「周辺ビジネスその他」の3つに変更しました(旧デジタルリスク事業・AIセキュリティ事業を改称し、旧DX推進事業とスマートシティ事業をまとめて周辺ビジネスその他に)。ここに載せた数値は2026年3〜8月の中間期の実績で、売上高はセグメント間の取引を含むセグメントの売上高、構成比は外部顧客への売上高÷連結売上高4,453百万円(千円単位)で計算しました。会社がKPIとする「コア事業売上高比率」31.5%は、セグメント間取引を含むデジタルセキュリティの売上高1,400,887千円を連結売上高で割った値で、0.1ポイント異なります。セグメント利益の合計472百万円から各セグメントに配分しない全社費用337百万円を差し引くと、連結営業利益135百万円になります。2026/02期通期(旧区分)はデジタルリスク事業が売上高2,744百万円・セグメント利益991百万円、AIセキュリティ事業2,222百万円・38百万円、DX推進事業2,067百万円・26百万円、スマートシティ事業2,052百万円・11百万円でした。2026/02期の設備投資は228百万円です。

会社の計画は順調?

C
総合評価
売上高は2023/02期以降、期初予想を上回るか近い水準で着地しています。一方、営業利益は2024/02期(△39.3%)と2025/02期(△71.7%)に期初予想を大きく下回り、純利益は2025/02期・2026/02期とも減損などの特別損失で赤字に転じました。2026/02期は売上高・営業利益とも期初予想を上回っています。

※ 会社が公表した計画に対する達成度の評価であり、投資についての評価・推奨ではありません

会社は2025年12月11日の「経営方針のアップデート」で、多角化で「何の会社かわかりにくくなっている」こと、減損や下方修正が続き市場の信頼が下がったことを課題に挙げ、予実管理の精度を上げるとしています。2027/02期は9月14日に営業利益と純利益の予想を引き上げており、中間期の進捗率は売上高52.4%・営業利益28.2%です(会社は下期にオフィスの二重家賃がなくなり利益が積み上がると説明)。
3ヵ年経営計画「Eltes Lean Transformation ~量から質へ~」(毎期見直すローリング方式)
2027/02期〜2029/02期(2026年4月27日公表。数値は新規のM&A・新規事業を織り込まない)
連結営業利益率(FY2029/2): 目標 12.0%以上 基準値 (2026/02期実績 4.8%(2026年3〜8月の中間期は3.0%))
計画開始前の基準値
連結営業利益(FY2029/2): 目標 900百万円 基準値 (2026/02期実績 431百万円)
計画開始前の基準値
自己資本比率(FY2029/2): 目標 40.0%以上 進行中 (2026年8月末 32.9%(2026年2月末25.5%))
コア事業(デジタルセキュリティ)の売上高比率(FY2029/2): 目標 50.0%以上 基準値 (中間期 31.5%(会社のKPI進捗。2026/02期は30.6%))
計画開始前の基準値
内部脅威検知サービス(IRI)の分析ID数(FY2029/2): 目標 45万ID 進行中 (2026年8月末 29.3万ID)
資本政策(構造改革による財務体質の改善と株主還元)
2027/02期〜2029/02期(2026年6月25日公表)
ネットキャッシュ化(FY2027/2末): 目標 有利子負債を現預金が上回る状態へ(2026年2月末は会社資料でネットデット18億円) 進行中 (2026年8月末 借入金・社債2,386百万円、現金及び預金1,432百万円(差し引き約954百万円の借入超過。当サイト計算))
株主還元(FY2027/2〜FY2029/2の累計): 目標 総額約5億円(配当・優待・自社株買い。FY2029/2の総還元性向40%程度) 進行中 (2027/02期は株主優待で実施(中間期の優待費用23百万円)。配当・自社株買いは未実施)
新株発行(潜在株式を含む): 目標 FY2029/2まで実施しない 進行中 (2026年8月に第7回新株予約権(50万株分)を消却、第8回(36万700株分)は失効)
前3ヵ年経営計画(FY2026/2の単年度目標)
2026/02期〜2028/02期(2025年5月29日公表。2026年4月27日に新計画へ置き換え)
売上高(FY2026/2): 目標 8,200百万円 達成 (8,958百万円)
100%
EBITDA(FY2026/2): 目標 750百万円 達成 (923百万円)
100%
営業利益(FY2026/2): 目標 380百万円 達成 (431百万円)
100%

年度別の予想精度(計画を守れてる?)

売上高
年度当初予想修正予想実績乖離
2022/02期3,000百万円—2,682.5百万円△10.6%
2023/02期4,000百万円4,500百万円4,685.5百万円+17.1%
2024/02期6,000百万円—6,535.1百万円+8.9%
2025/02期7,200百万円7,200百万円7,317.0百万円+1.6%
2026/02期8,200百万円8,960百万円8,958.8百万円+9.3%
営業利益
年度当初予想修正予想実績乖離
2022/02期100百万円—80.3百万円△19.6%
2023/02期200百万円200百万円202.5百万円+1.3%
2024/02期300百万円—182.0百万円△39.3%
2025/02期330百万円100百万円93.3百万円△71.7%
2026/02期380百万円430百万円431.4百万円+13.5%
親会社株主に帰属する当期純利益
年度当初予想修正予想実績乖離
2022/02期40百万円—127.8百万円+219.5%
2023/02期80百万円80百万円42.6百万円△46.7%
2024/02期150百万円—257.3百万円+71.5%
2025/02期150百万円未定(2025年4月1日に未定へ変更)△860.3百万円赤字(比率は算出せず)
2026/02期期初は未定(2025年5月29日に170百万円を初開示)△170百万円△168.4百万円赤字(比率は算出せず)

当初予想 = 期初に会社が発表した数字 / 乖離 = 予想と実績のズレ(+なら上振れ)

同社は2025年5月から、3年先までの目標を毎期見直す「3ヵ年経営計画」(ローリング方式)に切り替えました。2026年4月27日公表の最新計画(2027/02期〜2029/02期)は、最重要指標を営業利益の額から営業利益率に変え、2029/02期に営業利益率12.0%以上・営業利益900百万円・自己資本比率40.0%以上を目標としています(新規のM&A・新規事業は織り込まない数値)。中長期のターゲットは時価総額200億円超です。目標はいずれも2年以上先の水準のため、進捗率は付けずに「進行中」としています。途中年度の2027/02期の会社予想は営業利益480百万円・営業利益率5.6%です。前回の計画(2025年5月公表)は2027/02期に営業利益600〜800百万円を見込んでいましたが、DX推進事業の売却やオフィス移転費用を理由に、今回の計画で2027/02期を460百万円(9月に480百万円へ上方修正)に引き下げました。資本政策の目標は2026年6月25日公表で、ネットキャッシュ化は2027/02期末、株主還元と新株発行の停止は2029/02期までの3年間が対象です。予想精度の表は各年度の期初予想(前期の決算短信で公表した値)と実績の比較で、修正予想は年度中の最新の修正値です。実績は千円単位の値を百万円・小数1桁(切り捨て)で示し、乖離率もその千円単位の実績から計算しています(2023/02期の純利益は2023年5月の決算短信の再訂正後の値)。2026/02期の純利益は期初に未定とし、2025年5月29日に初めて170百万円を公表しました。

最新ニュース

ポジティブ
設備保全のDX化を推進するフィジカルAIカンパニーRoboSapiensに出資、協業開始
10/26 · TDnet
ポジティブ
エルテスとFortis Intelligence Advisory、カウンターインテリジェンス総合支援サービス「CISENTRA」を提供開始
10/21 · TDnet
中立
2027年2月期 第2四半期(中間期)決算短信〔日本基準〕(連結)
10/14 · TDnet
ポジティブ
24時間365日体制でSNSを監視し炎上リスク対策を支援する「Webリスクモニタリングサービス」、X社とパートナーシップを締結
10/01 · TDnet
ポジティブ
2027年2月期業績予想の修正(上方修正)に関するお知らせ
9/14 · TDnet
ポジティブ
資本政策の進捗報告~発行済株式の14%の潜在株式を縮減し、将来EPS向上へ~
8/20 · TDnet
ポジティブ
株主優待制度の拡充及び変更に関するお知らせ
7/28 · TDnet
ポジティブ
構造改革(カーブアウト)による財務体質の抜本的改善及び新たな資本政策 - ネットキャッシュ化・株主還元・新株発行停止等の株主価値向上の方針 -
6/25 · TDnet
中立
連結子会社の異動(株式譲渡)及び子会社の異動(孫会社の子会社化)に関するお知らせ
4/27 · TDnet
中立
2026年2月期 決算短信〔日本基準〕(連結)
4/14 · TDnet

どんな話題が多い?

決算・業績(FAQ・説明会を含む)28%
サービス・提携・調査リリース21%
株価の値動き・市況19%
経営体制・ガバナンス14%
資本政策・事業再編・株主優待12%
IR活動6%

メディアでどれくらい注目されてる?

報道のトーンは「やや好意的」
報道件数(30日)
25件
前月比 +213%
メディア数
2社
TDnet(適時開示), 株探
業界内ランキング
中位(推計)
情報・通信業の小型株で、報道は適時開示と株探の材料記事が中心(株探の銘柄ニュース一覧で直近30日25件・2026年5〜10月で72件。他社と同じ基準の件数がないため、業種内の位置は推計(目安)です)
報道のトーン
40%
好意的
54%
中立
6%
否定的

メディア露出

メディア分布

競合比較

04 / 3 sections

この会社のストーリー

創業から現在までの歩みと、代表者の姿

創業ストーリー

2004年〜2014年
東大在学中にネットの火消し役

2004年4月、菅原貴弘氏が東京大学在学中に旧エルテスを創業。掲示板やブログで生まれるトラブルに着目し、2007年にソーシャルリスクのコンサルティング、2011年に監視サービスを始めました。2014年3月に現在の法人が旧エルテスを合併しています。

2015年〜2016年
内部脅威検知とマザーズ上場

2015年10月に産業革新機構などから534百万円の出資を受け、2016年2月に内部脅威検知サービスを開始。同年11月に東証マザーズへ上場しました。

2017年〜2024年
M&Aで警備・自治体DXへ

子会社AIKを通じて警備会社を相次いで買収し、2020年にJAPANDXを設立、2021年に本店を岩手県紫波町へ移しました。2022年にはラックと資本業務提携。会社によると売上高は2026/02期まで21期連続の増収です。

2025年〜2026年
減損を経て戦略転換

2025/02期に減損で純損失860百万円を計上。2025年10月にデジタルリスク事業をコアとする経営方針へ転換し、グロースパートナーズと業務資本提携、2026年4月にJAPANDXを売却しました。

2026年〜
量から質へ

新たな3ヵ年経営計画で2029/02期に営業利益率12%以上・自己資本比率40%以上を掲げ、新株発行の3年間停止と約5億円の株主還元を打ち出しました。
出来事の年表

2025年4月減損・赤字

4月1日に前期(2025/02期)の営業利益予想を330百万円から100百万円へ下方修正し、14日の決算は売上高7,317百万円(+12.0%)・営業利益93百万円(△48.7%)・純損失860百万円でした。不動産管理の子会社(旧メタウン、現イーリアルティ)ののれん649百万円などを減損したためです。同日、生成AIのリスク対策を担う新規事業「AIシールド構想」を発表しました。

2025年5月経営計画

5月29日、毎期見直す方式の「3ヵ年経営計画」(2026/02期〜2028/02期)を公表し、2028/02期に営業利益900〜1,200百万円(M&A・新規事業を除く)を掲げました。同日、未定としていた2026/02期の純利益予想170百万円を公表しています。同月、社外取締役だった伊藤豊氏が取締役副社長に就任しました。

2025年10月戦略転換

10月14日の中間決算説明資料で戦略転換を伴う経営方針の変更を発表。収益性の高いデジタルリスク事業をコア事業とし、投資家の目線で経営を点検する「社内アクティビストチーム」の組成や、事業ポートフォリオの見直しを打ち出しました。

2025年12月業務資本提携

12月11日、グロースパートナーズ㈱(代表 古川徳厚氏)と業務資本提携し、同社がサービスを提供するグロースパートナーズ投資組合に第10回・第11回新株予約権(計245,600株分)を発行(12月29日払込完了)。菅原社長の資産管理会社㈱TSパートナーズが持つ第9回新株予約権(194,100株分)の同組合への譲渡も承認しました。

2026年1月事業売却検討

1月13日、自治体DXなどを手がけるDX推進事業(JAPANDX・GloLing・プレイネクストラボ・JDXソリューションズの4社)のカーブアウト(事業売却)の検討開始を決議しました。下期に業績が偏り、IPOに向けた投資段階で高い収益性が見込めないことを理由に挙げています。

2026年4月決算・事業売却

4月10日に前期予想を修正(売上高8,960百万円・営業利益430百万円に引き上げ、純利益は特別損失で△170百万円に)。14日の決算は売上高8,958百万円・営業利益431百万円・純損失168百万円。27日に新しい3ヵ年経営計画を公表し、JAPANDX(子会社のJDXソリューションズを含む)を同社代表取締役で当社専務取締役の三川剛氏に500万円で譲渡すると決議、30日に実行しました。

2026年5月体制変更

5月25日に東京本社を帝国ホテルタワー(千代田区内幸町)へ移転。20日には伊藤副社長がTSパートナーズから5万株を市場外で取得しました。27日に前期決算短信のキャッシュ・フロー等を訂正。28日の定時株主総会で監査等委員会設置会社へ移行し、グロースパートナーズの古川徳厚氏が社外取締役に就任、会計監査人はクラフツ監査法人に交代しました。

2026年6月資本政策

6月25日、新たな資本政策を公表。2027/02期末までのネットキャッシュ化、2029/02期までの3年間で総額約5億円の株主還元(配当・優待・自社株買い。2029/02期の総還元性向40%程度)、3年間の新株発行(潜在株式を含む)停止を掲げました。同日、JAPANDX株式の譲渡完了も報告しています。

2026年7月1Q・優待拡充

7月14日の1Q決算は売上高2,110百万円(+11.5%)・営業利益65百万円(+46.5%)、純損失68百万円。JAPANDX株式の売却損119百万円を特別損失に計上しました。28日には株主優待の拡充を決め、400株以上800株未満の区分を新設し、2027年2月末の基準日から全区分で半年以上の継続保有を条件にしました。

2026年8月潜在株式縮減

8月7日に第8回新株予約権(360,700株分)が失効し、20日には発行時の取締役4名に割り当てた第7回新株予約権(500,000株分)を無償取得・消却。会社は潜在株式の約66%(860,700株分)が消え、将来の完全希薄化後EPSを13%押し上げると説明しています。

2026年9月上方修正

9月14日13時、2027/02期予想の上方修正を発表(営業利益460→480百万円、経常利益370→390百万円、純利益100→180百万円。売上高8,500百万円は据え置き)。警備手配の「マイガードプロ」が好調なことに加え、上場株1銘柄の売却益47百万円と自己新株予約権消却益12百万円を見込んだためです。株価は同日+3.6%でした。

2026年10月X社契約・2Q

10月1日昼、X(旧Twitter)を運営するX社とのパートナー契約を発表し、株価は1日・2日と2日連続でストップ高、5日に52週高値913円をつけました(会社は業績への影響は軽微と開示)。14日の中間決算は売上高4,453百万円(+8.1%)・営業利益135百万円(+46.6%)、純損失19百万円で、翌日の株価は△8.9%。15日にFortis Intelligence Advisoryと防諜領域で協業し、26日には点検ロボットのRoboSapiensに1,000万円を出資しました。

代表者プロフィール

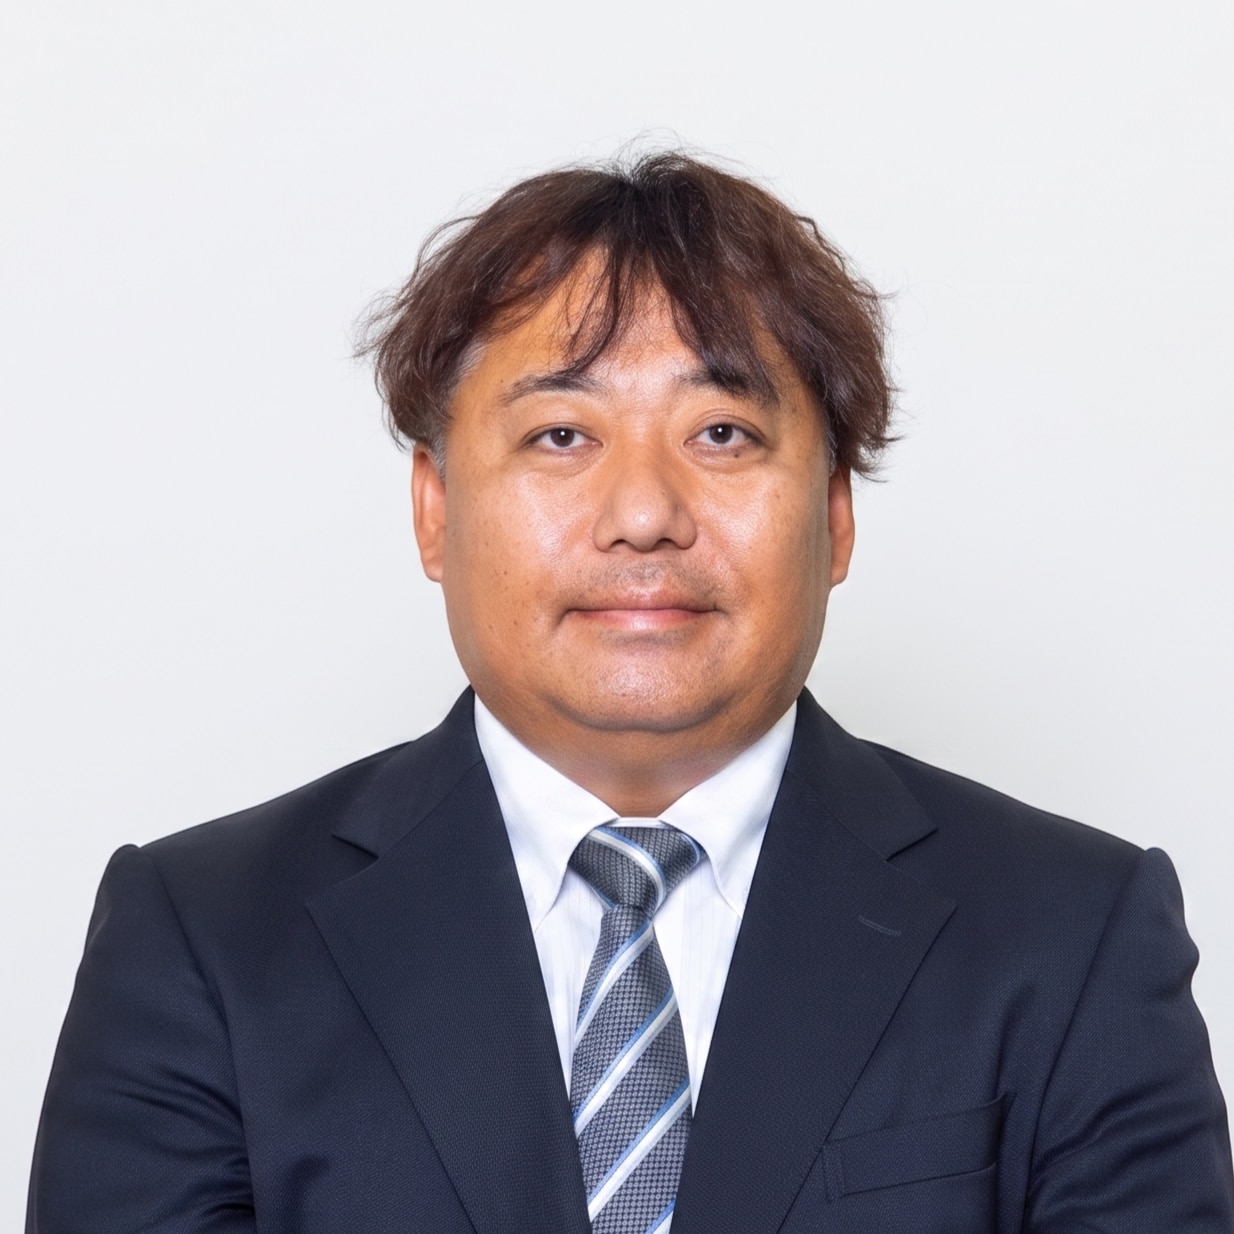
菅原 貴弘
菅原 貴弘
代表取締役社長
東大在学中に起業
私たちエルテスが目指すのは、テクノロジーが発展した豊かな社会です。ただし、テクノロジーの発展にはリスクも伴います。私たちエルテスは、テクノロジー発展の反動によって次々と生まれる新しいリスクを「デジタルリスク」と定義いたしました。「デジタルリスク」の盾となってみなさまを守ることが、私たちの使命と考えております。
05 / 6 sections

安心して投資できる?

財務・透明性・株主構成・リスクを点検

財務は安全?

標準的な水準です
自己資本比率(2Q 2027/02期末時点)32.9%
0%30% (注意ライン)50% (安全ライン)100%

※ 有利子負債・純資産はいずれも2Q 2027/02期末時点

Interest-bearing Debt
23.9億円
借金(有利子負債)
Net Assets
17.9億円
会社の純資産

自己資本比率は2026年2月末の25.5%から8月末に32.9%へ上がりました(決算短信の会社公式値)。JAPANDXなど2社を連結から外し、借入金の返済も進んで、総資産が7,133百万円から5,435百万円に縮んだためです。有利子負債は短期借入金・長期借入金(1年内返済予定分を含む)・社債の合計で、2026年2月末3,713百万円(会社資料の借入金37億円と同じ水準)から8月末2,386百万円に減りました。同時点の現金及び預金は1,432百万円です。会社は2026年2月末を18億円のネットデット(借入金が現預金を上回る状態)とし、GloLing・プレイネクストラボの売却と営業キャッシュフローの積み上げで2027/02期末にネットキャッシュに転じることを目指しています。M&Aで多角化した2023/02期以降は借入金が増え、2025/02期は減損による純損失で自己資本比率が24.7%まで下がっていました。のれんは8月末で1,221百万円残っています。

お金の流れは?

本業で稼げていません2026/02期通期で判定・下の4つは直近 2Q 2027/02期 の値
Operating CF
+4.0億円
本業で稼いだお金
Investing CF
-6.5億円
投資に使ったお金
Financing CF
-1.4億円
借入・返済など
Free CF
-2.5億円
手元に残ったお金
会計期営業CF投資CF財務CFFCF
2022/02期1.9億円1.3億円▲7,400万円3.2億円
2023/02期7.2億円▲31.1億円27.9億円▲23.9億円
2024/02期0円▲6.9億円5.9億円▲6.9億円
2025/02期5.9億円▲5.7億円9.4億円1,700万円
2026/02期▲1,400万円▲3.1億円▲3.7億円▲3.3億円
2Q 2027/02期4.0億円▲6.5億円▲1.4億円▲2.5億円

2026/02期の営業キャッシュフローは△14百万円でした。減価償却費194百万円・減損損失274百万円・のれん償却額307百万円を足し戻した一方、不動産売買のための販売用不動産が539百万円増え、売上債権も312百万円増えたためです。投資CF△310百万円の主な内訳は無形固定資産(ソフトウエア)の取得△200百万円と敷金の差入△66百万円です。財務CF△372百万円は、長期借入金の返済△1,477百万円が、長期借入れ820百万円・短期借入金の純増158百万円・新株予約権の行使92百万円などの収入を上回った結果です。2023/02期の投資CF△3,110百万円と財務CF+2,785百万円は、警備会社やアクター㈱などM&Aを借入金で進めた時期にあたります。2026年3〜8月の中間期は営業CFが+400百万円に改善しました(販売用不動産の減少343百万円など)。投資CF△647百万円は、売却したJAPANDXの保有現金が連結から外れた「連結の範囲の変更を伴う子会社株式の売却による支出」△819百万円が主因で、貸付金の回収+175百万円がこれを一部相殺しました。財務CF△135百万円は、長期借入れ637百万円に対し長期借入金の返済△679百万円と短期借入金の純減△90百万円でした。中間期末の現金及び現金同等物は1,432百万円です。

この会社のガバナンスは?

役員構成(取締役 7名)
女性 2名(28.6%) 男性 5名
29%
71%
監査報酬
4,794万円
連結子会社数
13社
設備投資額
2億2,865万円
臨時従業員数
278人

2026年5月28日の定時株主総会で監査役会設置会社から監査等委員会設置会社に移行しました。取締役会は7名で、代表取締役社長の菅原貴弘氏、取締役副社長の伊藤豊氏、社外取締役の篠地里百合氏・古川徳厚氏(グロースパートナーズ㈱代表取締役)と、監査等委員である取締役の宮崎園子氏(常勤)、本橋広行氏・高橋宜治氏(いずれも社外)です。社外取締役は4名で過半数、女性は篠地氏と宮崎氏の2名(女性比率28.6%)です。有価証券報告書(第15期、2026年5月27日提出)の役員の状況は、提出日現在(総会前)の取締役3名・監査役3名を「男性4名 女性2名」と記載し、総会で議案が承認された後の構成を「男性5名 女性2名(役員のうち女性の比率28.6%)」と併記しています。会計監査人は同総会で三優監査法人(2016年5月就任)からクラフツ監査法人に交代しました。2026/02期の監査証明業務の報酬は4,794万円(追加報酬280万円を含む)。連結子会社は2026年2月末で13社で、2026年4月にJAPANDXとJDXソリューションズを売却して連結から外しました。

誰がこの会社の株を持ってる?

安定株主31.5%
浮動株68.5%
所有者別内訳(有価証券報告書)
金融機関3.1%
事業法人等29.5%
外国法人等0.6%
個人その他64.2%
証券会社2.6%

代表取締役社長の菅原貴弘氏の資産管理会社である㈱TSパートナーズ(15.58%)と菅原氏本人(5.12%)、取締役副社長の伊藤豊氏(0.80%)、2022年4月にサイバーセキュリティ分野で資本業務提携した㈱ラック(10.02%)の計31.52%を安定株主とみなしました(2026年8月31日現在、半期報告書の大株主の状況。比率は自己株式を除く発行済株式総数に対する割合)。信託銀行や証券会社の口座、個人株主は浮動株として扱っています。EDINETの所有者別状況(2026年2月末)は個人その他64.2%・その他の法人29.5%・金融機関3.1%・金融商品取引業者2.6%・外国法人等0.6%で、株主数は4,668人です。この比率は当サイトの算定で、東京証券取引所が上場維持基準に用いる流通株式比率とは算定基準が異なります。

株式会社TSパートナーズ(963,900株)15.58%
株式会社ラック(620,000株)10.02%
菅原 貴弘(317,200株)5.12%
三井住友信託銀行株式会社(常任代理人 株式会社日本カストディ銀行)(166,600株)2.69%
楽天証券株式会社共有口(112,100株)1.81%
富本 耀月(101,200株)1.63%
株式会社マイナビ(83,200株)1.34%
学校法人国際総合学園(60,000株)0.97%
伊藤 豊(50,000株)0.8%
尾下 佳代(25,900株)0.41%

2026年8月31日現在の大株主上位10名の合計は40.37%です(半期報告書 第16期中。比率は自己株式を除く発行済株式総数に対する割合)。筆頭株主は菅原貴弘社長の資産管理会社㈱TSパートナーズ(15.58%)で、菅原氏本人の5.12%と合わせると20.70%になります。TSパートナーズは2026年5月20日に伊藤豊副社長へ5万株を1株594円(前日終値)で市場外で譲渡しており、取得資金を会社が同氏に貸し付けることを、5月19日の取締役会で承認しています。この取引により、2026年2月末(有価証券報告書 第15期)の16.39%・1,013,900株から減りました。第2位は2022年4月に資本業務提携した㈱ラック(10.02%)です。伊藤副社長は取得時の開示で、今後も手取り報酬の全額を当社株式の取得に充てる想定だと説明しています。会社は3ヵ年経営計画で個人株主(単元株主)を2026年2月末の4,516人から2029/02期に1万人以上へ増やす目標を掲げ、IRメールマガジンの配信や個人投資家向けセミナー・動画への出演を続けています。このほか、2025年12月に業務資本提携したグロースパートナーズ投資組合は、株式ではなく第9回〜第11回の新株予約権を持っています。

この会社のリスク

有価証券報告書に記載されている主なリスク要因です。投資判断の参考にしてください。

1競合について
2人材の確保や育成について
3新技術の出現について
4ソーシャルメディアについて
5SNS情報取得について
6システム障害及び不具合について
7投資について
8新株予約権の行使による株式価値の希薄化について
9情報漏洩について
10レピュテーションについて
11法規制について
12知的財産権について
13内部管理体制について
14代表取締役への依存について
15市場金利の上昇について

社員の給料はどのくらい?

平均年収
602万円
従業員数(単体)
126人
平均年齢
35.8歳
期平均年収従業員数(単体)前年比
2025/02期578万円119人-
2026/02期602万円126人+4.2%

提出会社(単体)の平均年間給与は601.9万円(前期比+4.2%)、平均年齢35.8歳、平均勤続年数4.3年、従業員数126名(ほかに平均臨時雇用者43名)です(2026年2月28日現在、有価証券報告書 第15期)。前期は577.6万円・119名でした。単体の従業員は主にデジタルリスク事業(現デジタルセキュリティ)の94名と管理部門の29名で、警備やDX推進の子会社の従業員は含みません。連結従業員数は504名(平均臨時雇用者278名)で、うちAIセキュリティ事業が246名(臨時228名)です。2026年8月末の従業員数は単体131名・連結500名(会社ウェブサイト)。2026年5月拠出分からは従業員持株会の奨励金付与率を、月5,000円までの拠出について一律10%から50%に引き上げました。会社は3ヵ年経営計画で、グロース上場企業の平均給与(2024年度)を上回る給与の人材の比率を2026年2月末の34.3%から2029/02期に50%以上へ引き上げる目標を掲げています。

06 / 5 sections

株主リターン・投資成果

リターン・配当・市場データを確認

平均よりも稼げてる?

この会社の株を持っていた場合のリターン(青)を、市場平均(配当込みTOPIX、灰)と比較。青い線が上にあれば、平均より良い成績です。

有価証券報告書(第15期)「主要な経営指標等の推移」に記載された株主総利回り(2021/02期末の株価を100とした会社公式値)です。同社は無配のため、株価の変化だけが反映されます。2026/02期末は54.9(-45.1%)で、比較指標の配当込みTOPIX(238.4・+138.4%)を大きく下回りました。株価は2021年2月末の1,134円から2026年2月末の623円に下がっています。この5年間に売上高は2,682百万円(2022/02期)から8,958百万円へ増えましたが、営業利益率は1〜4%台にとどまり、2025/02期・2026/02期は減損で最終赤字でした。2026/02期末より後の株価の上昇(2026年10月29日の終値は677円)は、上の数値には含まれていません。

※ 配当を含む株主総利回り(TSR)ベースです。過去の実績であり、将来のリターンを保証するものではありません。

配当・優待はもらえる?

もらえません
1株配当(最新期)
0円
方針: 上場来無配。2026年6月公表の資本政策で、2029/02期までの3年間に配当・優待・自社株買いで総額約5億円(2029/02期の総還元性向40%程度)の株主還元を計画
期1株配当配当性向
2022/02期0円-
2023/02期0円-
2024/02期0円-
2025/02期0円-
2026/02期0円-
2027/02期(予想)0円-
株主優待
あり
デジタルギフト(Amazonギフトカード、PayPayマネーライト、QUOカードPayなどから選択)。2027年2月末の基準日以降は、400株以上800株未満で各回5,000円分、800株以上で各回10,000円分(いずれも半年以上の継続保有が条件)
必要株数400株以上(約27万円)
金額相当400株以上で年間10,000円分、800株以上で年間20,000円分
権利確定月2月・8月
長期特典なし(半年以上の継続保有が受け取りの条件)

同社は上場以来、配当を実施していません。有価証券報告書は「会社設立以来、当事業年度を含めて配当は実施しておりません」とし、成長投資を優先してきたと説明しています。2027/02期の配当予想も0円です。株主還元は株主優待(デジタルギフト)で行っており、2026年7月28日に制度を拡充しました。2027年2月末の基準日からは、400株以上800株未満の株主に各回5,000円分、800株以上に各回10,000円分を年2回(いずれも半年以上の継続保有が条件)贈ります。2026年8月末の基準日に限り、400株以上800株未満の株主には保有期間を問わず1,000円分を贈りました。優待込みの利回りは、デジタルギフトを額面どおりとみなした場合、400株・800株とも約3.7%(2026年10月29日の終値677円で当サイト計算)です。2026年6月25日公表の資本政策では、2029/02期までの3年間で総額約5億円(配当・優待・自社株買い。2029/02期の総還元性向40%程度)の還元を掲げ、2027/02期は財源の制約もあり優待で還元し、今後は配当や自社株買いを組み合わせることを検討するとしています。会社は2026年10月23日の決算FAQで、今期の業績や単体の利益剰余金の見通し次第で配当が可能になるとし、年内の配当方針の変更も視野に検討していると回答しています。

もし2021/02期末(2021年2月末)に投資していたら?

−
2021/02期末(2021年2月末)に100万円を投資した場合
2026期末時点で、100万円が 54.9万円 になりました (-45.1万円)
-45.1%
年度末時点評価額損益TSR
2022期71.3万円▲28.7万円-28.7%
2023期72.2万円▲27.8万円-27.8%
2024期81.9万円▲18.1万円-18.1%
2025期63.7万円▲36.3万円-36.3%
2026期54.9万円▲45.1万円-45.1%

※ 配当込みで算出したTSR(株主総利回り)です。配当は再投資すると仮定しています。各期の値は有価証券報告書「主要な経営指標等の推移」の株主総利回りです。将来のリターンを保証するものではありません。

株の売買状況と今後の予定

信用取引の状況
買い残299,200株
売り残0株
信用倍率-倍
2026年10月23日時点
今後の予定
2027/02期 第3四半期決算発表(会社IRカレンダーの予定日)2027年1月14日
株主優待の基準日(400株以上を半年以上継続保有)2027年2月28日
GloLing・プレイネクストラボの売却完了の目途(2027/02期中)2027年2月期中

2026年10月29日の終値677円で、PERは会社予想EPS29.35円ベースで約23.1倍です(実績EPSは2期連続の赤字で算出できません)。PBRは2026/02期末のBPS300.30円ベースで約2.25倍で、2026年8月末(中間期末)の自己資本1,789百万円を自己株式を除く発行済株式数6,183,257株で割ったBPS約289円(当サイト計算)では約2.34倍です。時価総額は発行済株式総数6,220,880株×株価で約42億円です。株価は2026年6月22日に52週安値540円をつけた後、10月1日にX社とのパートナー契約を発表して2日連続でストップ高となり、10月5日に52週高値913円をつけました。中間決算の翌日(10月15日)は△8.9%です。信用取引の買い残は299,200株(2026年10月23日時点)で、売り残は0株のため信用倍率は算出されません。会社は2026年10月の決算FAQで、グロース市場の上場維持基準(この冬から適用される現行制度の時価総額40億円、2030年度以降の適用が予定される100億円)について、事業の再編とデジタルセキュリティの成長でクリアできると考える一方、満たせない場合はスタンダード市場への移行も選択肢として検討するが決定事項はないと説明しています。

税金はいくら払ってる?

期税引前利益法人税等実効税率
2022/02期1.5億円2,300万円15.4%
2023/02期1.3億円9,000万円68.1%
2024/02期8,200万円-1.7億円-
2025/02期-6.9億円1.7億円-
2026/02期8,800万円2.6億円296.5%

連結損益計算書の税金等調整前当期純利益(損失)と法人税等合計の実額を掲載しています(法人税等合計=税引前利益−非支配株主分を含む当期純利益)。2026/02期は税引前利益88百万円に対し法人税等が261百万円(うち法人税等調整額83百万円)で、税負担が税引前利益を上回り当期純損失になりました。減損損失274百万円などの特別損失303百万円で税引前利益が経常利益346百万円を大きく下回った一方、子会社ごとに課税されるため黒字の子会社の税金は残る形です。なお2026年4月14日公表の決算短信は税引前の項目を「損失」と記載していましたが、5月27日の訂正で「利益」に改められています。2025/02期は減損損失749百万円で税引前損失692百万円となり、それでも法人税等168百万円を計上しました。2024/02期は子会社の繰延税金資産を計上した法人税等調整額△248百万円で法人税等合計がマイナスとなり、純利益257百万円が税引前利益82百万円を上回っています。

07 / 3 sections

もっと知る

まとめと、関連情報・似た会社へ

エルテス まとめ

業績
好調
営業益 前年比+362.3%(2026/02期は営業利益が4.6倍。2027/02期も480百万円と過去最高を計画するが純利益は減損で2期赤字)
配当
なし
配当なし(上場来無配。3年で約5億円の株主還元を掲げ、今期は株主優待のみ。配当開始は検討中)
安全性
普通
自己資本比率 32.9%(2Q 2027/02期末時点)(自己資本比率は2026年8月末32.9%。子会社売却と返済で借入金・社債は2,386百万円に減少)
稼ぐ力
低い
ROE -9.2%(2026/02期実績)(営業利益率は2026/02期で4.8%。会社は2029/02期に12%以上を目標に掲げる)
話題性
好評
ポジ 40%(10月のX社との契約発表で2日連続ストップ高となり、報道件数が急増しました)

SNS炎上対策と内部不正検知の「デジタルリスク」専業へ再編中。子会社売却で財務を立て直し、2027/02期は過去最高の営業利益480百万円を計画

※ 本ページの情報は投資助言ではありません。掲載データは正確性を保証するものではなく、投資判断はご自身の責任でお願いします。

DISCLAIMER

本ページの情報は、公開されたメディア報道の定量分析およびEDINET等の公的開示情報をもとに作成しています。特定の金融商品の売買を推奨するものではありません。投資判断はご自身の責任において行ってください。報道件数・センチメント分析はAIによる自動分類であり、完全な正確性を保証するものではありません。記事の著作権は各メディアに帰属します。

データ提供: OSHIKABU